こんにちは!
公認会計士・クリエイター業専門税理士の三橋裕樹です!
ボカロPさんからよく聞くのがこんなお話です。
「家のパソコンで曲を作ってるので、経費がほとんどないんですよね」
たとえばバンドを組んでいればメンバーとの打ち合わせやスタジオ代、収録の費用が出てきますが、
在宅で作業が完結することもあるボカロPさんの場合、そういう目に見えやすい支出が多くありません。
ただ、実際にお話を聞いたり資料を見せていただいたりすると取りこぼしている経費が意外とあるので、
この記事では「こういうのも経費に入れられますよ」というものをまとめてみました!
まずは全体像から
地代家賃や外注費など以外で、
経費になりえるおおまかな支出内容を整理するとこんな感じ👇
| 科目 | こんなものが入ります | ひとこと |
|---|---|---|
| 通信費 | ネット回線、スマホ代、サーバー代、独自ドメイン代、制作ソフト、動画編集ソフト、サブスク、AIツール、クラウドストレージ | 生活と共用のものは家事按分 |
| 旅費交通費 | 打ち合わせやイベントの交通費・宿泊費、知人との食事会への交通費、セミナー参加の交通費、アイデア収集やMV素材撮影のための外出、駐車場・駐輪場代 | 意外と範囲が広い |
| 消耗品費 | 楽器・音響機材、PC周辺機器、音源・プラグイン、カメラ用品、防音DIYのための吸音材・接着剤、作業部屋の家具・家電、各種ケーブル、モバイルバッテリー、外付けSSD、文房具、手帳 | 10万円以上は注意 |
| 会議費 | 打ち合わせの飲食代、レンタルスペースやコワーキング代、仕事のためのカフェ代、オンライン会議の軽食代 | ひとり利用のカフェ代はメモ必須 |
| 研修費 新聞図書費 取材費 |
セミナー受講料、制作用の書籍・ゲームソフト、映画や舞台のチケット、現地視察の宿泊費・交通費・入場料 | 仕事にどう活かすかが大事 |
| その他 | プラットフォームの課金、登壇用の美容代・衣装代、贈答品代、活動を広げるための先行投資 | 実態の説明が必須 |
それぞれについての補足を含めて、もう少し詳しく見ていきます。
生活で使っているものでも、家事按分で経費にできることがある
水道光熱費やネット回線料金は自宅で仕事をしていなくても発生する支出ですが、
自宅を事務所として使っている割合を根拠のある形で計算していれば税務調査でも経費として認められます。
ここでいう根拠は、たとえば次のようなもの。
- 1日のうち仕事で使っている時間の割合
- 仕事部屋が自宅全体に占める面積の割合
freee会計の場合、按分割合を設定する画面で算定根拠も残せるので有効活用しましょう。
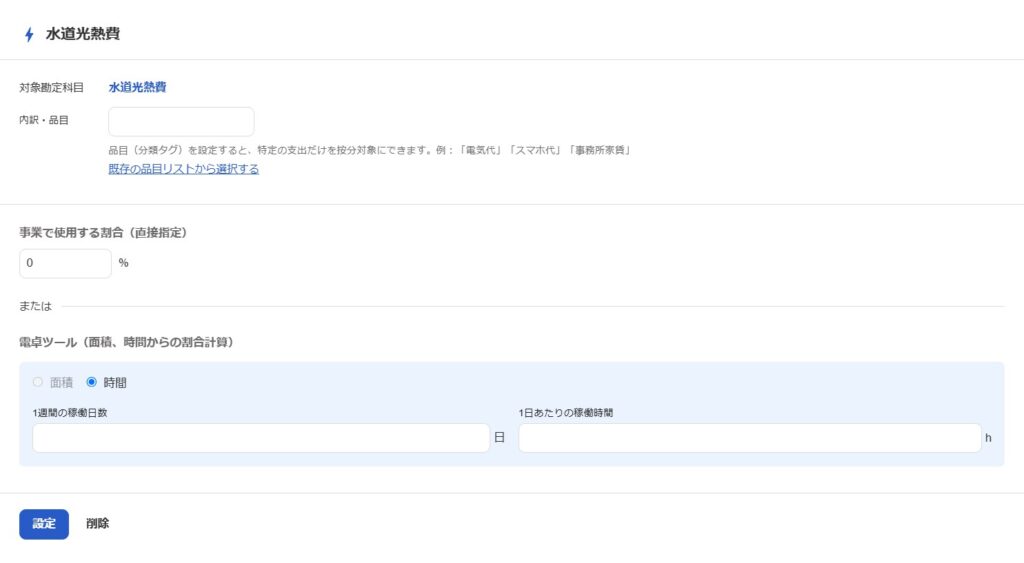
また、制作ソフトや動画編集ソフトのように、仕事でしか使わないものは全額を経費にできます。
動画や音楽のサブスクサービスなどはプライベートで使うことがあったとしても、
その利用のほとんどが業務目的であれば全額経費にして問題ありません。
消耗品費の音響機材やPCは金額に注意
消耗品費に入れられるものは意外と多くて、
お仕事で必要になる楽器・機材など有形のモノだけでなく、買い切り型のソフトウェア・音源なども対象です。
作業部屋専用の加湿器、空気清浄機なども経費にできます。
ちなみに、1つあたり10万円以上のものは「工具器具備品」などの固定資産に計上して、
国税庁の定める法定耐用年数に応じて減価償却することで経費化していく必要がありますが、
青色申告の場合には「少額減価償却資産の特例」を使うことで、購入時に全額経費処理することもできます。
じつはそのほかに白色申告でも使える「一括償却資産」という処理もあって、
これはその年の何月に買ったとしても、3年間で1/3ずつ経費化できる制度。
これらをまとめると以下のようになります。
| 価格 | 処理のしかた |
|---|---|
| 10万円未満 | 「消耗品費」として経費に計上 |
| 10万円以上(原則) | 「工具器具備品」として固定資産に計上し、減価償却 |
| 10万円以上20万円未満 | 「一括償却資産」として、3年で均等に減価償却(申告の種類問わずOK) |
| 40万円未満(青色申告のみ)※ | 「少額減価償却資産の特例」により、全額を経費に計上可能 |
※2026年3月31日以前に取得した固定資産は、30万円未満が少額減価償却資産の特例対象です。
たとえば、税込88,000円のギターなら、その年の「消耗品費」に計上することになりますが、
税込198,000円のギターを購入した場合は、
- 5年間かけて少しずつ経費にする(原則の減価償却)
- 一括償却資産として3年間で1/3ずつ経費化(白色申告でもOK)
- 少額減価償却資産の特例で、買った年に全額経費処理(青色申告のみ)
このいずれかを選ぶことになります。
そしてちょっと細かいんですが、
少額減価償却資産の特例を使って40万円未満の固定資産を購入時に全額経費処理するためには、
青色申告決算書の「減価償却費の計算」の「摘要」欄に、「措法28の2」と記載する必要があるんです。
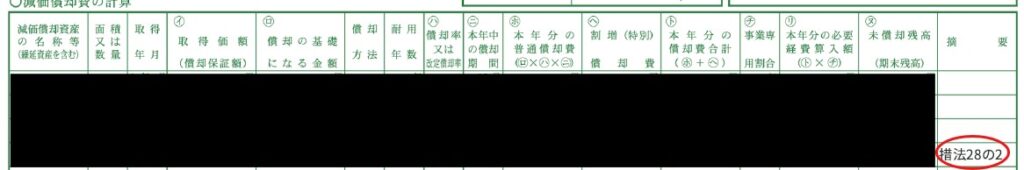
freee会計の場合は、
- 取引登録時に「工具器具備品」などの固定資産勘定で登録
- 固定資産台帳で減価償却方法を登録する際に「少額償却」を選択
という処理をしておけば、申告書をつくるとき自動的に「措法28の2」の記載が行われます。
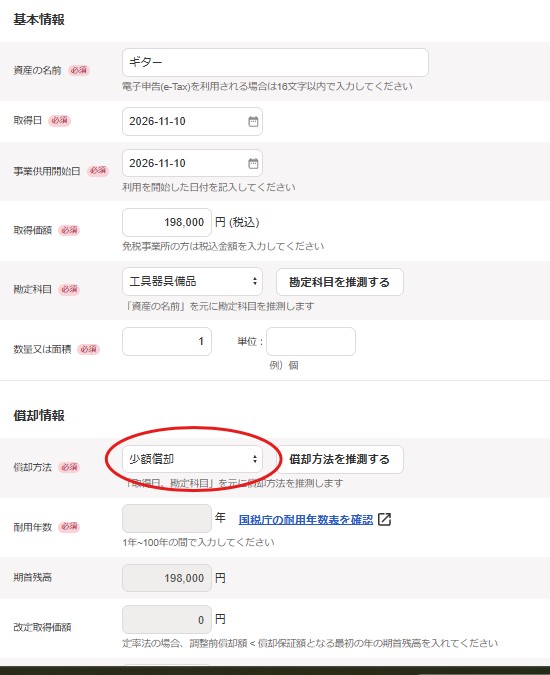
40万円未満なら一気に経費にできるという特例の中身だけを知っていると、
「消耗品費」として処理してしまうケースがかなり多いので注意しましょう。
交通費は直接的なものだけじゃない
旅費交通費は意外と取りこぼしやすい支出です。
案件の打ち合わせやイベント参加のための交通費・宿泊費ってイメージがあるかもしれませんが、
じつはそれ以外にも入れられるものがあります。
| 思いつきやすいもの | 見落としやすいもの |
|---|---|
| 案件の対面打ち合わせの交通費 | 同業者や仕事関係の知人との食事会への交通費 |
| オフラインイベントの宿泊費・交通費 | 個人事業主向けの研修・セミナーへの交通費 |
| 機材を買いに行く交通費 | グッズ制作や曲のアイデア集めのための外出時の交通費 |
| MV素材を撮りに行くための交通費 | |
| お仕事関連の移動で必要になった駐車場・駐輪場代 |
ちなみにfreee会計であれば、
モバイルSuicaを使っていても明細を同期することで、
チャージした金額の使い道を取り込むことができるので、経費の取りこぼしも少なくなりおすすめです。
ひとりのカフェ代も会議費に入れられる
打ち合わせのための飲食代やレンタルスペース利用料、
作業に集中するためのドロップインのコワーキングスペース利用料は問題なく経費になります。
一方で判断が分かれやすく、あえて経費から除外しやすい支出なのが
仕事のためだけにひとりで入ったカフェ代や、オンラインミーティングのときの軽食代。
人それぞれ状況が異なるため、100%経費として認められるとは断言できませんが、
こういった支出もお仕事に必要だったことを説明できるようにしておけば、
税務調査の場でも経費として認められることが多いです。
ただ、カフェ利用の頻度がほぼ毎日だったり、
飲み物だけでなくデザートや食事を毎回のように頼んでいる場合は否認される可能性があるので、
あくまでも仕事の利用として説明がつく部分のみを経費に入れるようにしましょう。
また、お仕事のせいで夜更かしせざるを得ないようなときにUber Eatsなどの出前を頼んだり、
コンビニで軽食を買ったりしても、自分ひとりで食事するためだけなら経費にはできません。
インプットのお金も経費になる
セミナー受講料や、楽曲制作のための資料として使う書籍代、
表現や演出を学ぶためのゲームソフト代や映画・舞台鑑賞代、
テーマとしている舞台の現地視察にかかった宿泊費・交通費・入場料。
こうしたインプットに関連する支出も、仕事に活かす目的がはっきりしていれば経費にできます。
ただ、映画やゲームのように娯楽としての性質が強いものは、
プライベートで楽しむための支出と見られやすいのも事実。
なんでも「資料になるから」と画一的に処理するのではなく、
「自身の業務に関連している点があるか」という視点で経費の線引きをすることが大事です。
そのほか見落としやすいもの
さらにこういった支出も経費として認められます。
- 仕事で使っているプラットフォームの課金
- オフラインイベントで登壇するための美容代・衣装代
- お世話になっている方への贈答品代
- 活動範囲やジャンルを広げるための先行投資(機材や学習のための書籍など)
ただし、美容代・衣装代は日常的に人前で登壇・演奏・宣伝するような機会がないと、
毎月の美容院代や基礎化粧品代といった日常的に発生するような支出を経費に入れることはできません。
「このイベントのために必要だった」という具体的な根拠を用意しましょう。
もしイベントのために用意した衣装を普段使いもする場合は、
その利用頻度に応じて家事按分で経費処理をすることが必要になります。
判断が分かれやすい支出は、帳簿にメモを残しておく
ここまで読んでいただくと、「お仕事のために必要だった」といえる実態があるなら、
意外といろいろな支出が経費にできることが分かりますよね。
なかには、業界に馴染みのない税務調査官が帳簿を見たときに、
一般的には経費と考えられないような支出も含まれていますが、
いきなり「これは経費じゃないです」と否認されるわけではなく説明の機会が与えられます。
そして税務調査は少なくとも3年間が対象になるので、
紙のレシートやPDFの領収書を残しておくのは当然として、
数年後に指摘を受けても説明できるよう、帳簿にメモを残しておくのがおすすめです。
| 支出例 | メモの例 |
|---|---|
| ゲームソフト・映画のチケット代 | 〇〇の曲の世界観づくりの参考 |
| ひとりで行ったカフェ代 | 〇〇の歌詞作業用 |
| 美容代・衣装代 | 2026/10/31の〇〇イベント登壇用 |
いままでは「経費がほとんどない」と思っていたボカロPさんも、
1年分の支出を見返してみると、思わぬ取りこぼしが見つかるかもしれません。
確定申告時期に突入して余裕がなくなるまえにチェックしておきましょう!
\ 経費判断に迷ったときや楽曲制作に集中したいときも /
「エンタメ系の支出はどこまで経費にできる?」
「税務・会計のことを信頼できる人に任せて時間を浮かせたい…」
そんなお悩みも、クリエイター業専門の税理士があなたに合わせてサポートします!